مقدمه
برای سالها، فعالان بازار ورق استیل در ایران به یک معادله ساده عادت کرده بودند: دلار بالا میرود، استیل هم به دنبال آن. این تصور چنان در ذهنها تثبیت شده بود که بسیاری، هر نوسان قیمت ورق را تنها با یک نگاه به تابلوهای ارز توضیح میدادند. اما دادههای نیمه مهر ۱۴۰۵ این معادله را به هم زد. قیمت ورق استیل ۳۰۴ با ضخامت یک میلیمتر به حدود یک میلیون و ۲۸۰ هزار تومان برای هر کیلوگرم رسید؛ رشدی ۵۲.۴ درصدی نسبت به شهریور، در حالی که دلار آزاد در همین بازه تنها حدود ۱۸ درصد گران شده بود . این شکاف نزدیک به سه برابری، یک پرسش بنیادین را پیش روی فعالان صنعت قرار میدهد: اگر دلار تنها محرک قیمت نیست، پس چه نیرویی ورق استیل را با چنین سرعتی به پیش میراند؟
پاسخ را باید در ساختاری جستوجو کرد که ورق استیل را از یک کالای وارداتی معمولی به شاخصی از تنشهای زنجیره تأمین تبدیل کرده است. ایران خطوط ذوب و نورد سرد ورق زنگنزن ندارد و بازار بهطور کامل به واردات وابسته است . این وابستگی مطلق، به معنای آن است که هر اختلالی در مسیر رسیدن کالا به بنادر کشور، مستقیماً بر قیمت اثر میگذارد؛ فارغ از آنکه نرخ ارز چه مسیری را طی میکند.
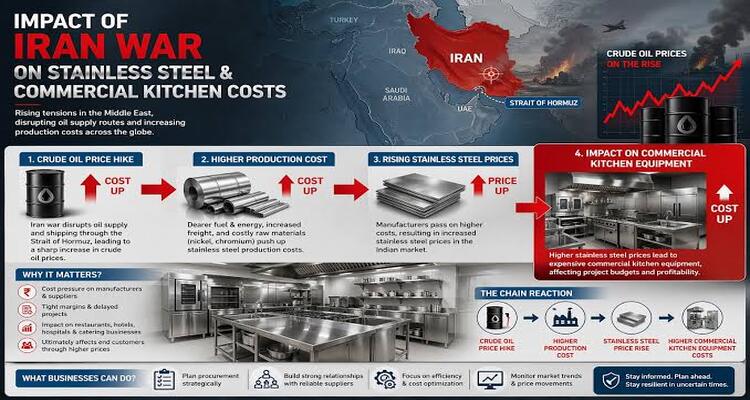
وقتی تنگه هرمز قیمتساز ورق استیل میشود
نخستین حدسی که درباره گرانی استیل مطرح میشود، معمولاً افزایش قیمت مواد اولیه در بازار جهانی است. استیل ۳۰۴ حدود ۸ درصد نیکل دارد و نیکل گرانترین جزء آلیاژی آن است. اما بازار جهانی در میانه اکتبر ۲۰۲۶ چنین فشاری را نشان نمیداد. قیمت نقدی هر تن نیکل در بورس فلزات لندن حدود ۱۵ تا ۱۶ هزار دلار بود؛ تقریباً همان سطحی که در سال ۱۴۰۲ ثبت شده بود . در آن سال، افت قیمت نیکل همراه با عرضه ارزان از اندونزی، قیمت ریالی استیل را برای ماهها ثابت نگه داشت . پس ریشه جهش اخیر را باید جای دیگری جست.
آن «جای دیگر»، تنگه هرمز است. اختلال در تردد دریایی در سال ۱۴۰۵ یکی از پنج نقطه عطف بازار چهار سال اخیر ارزیابی میشود . اثر این اختلال در دو مرحله ظاهر شد. نخست، تأخیر در حمل، افزایش کرایه و هزینه بیمه، و کاهش موجودی انبارها قیمت را سریعتر از دلار بالا برد. سپس در شهریور، جهش قیمت عمدتاً بازتاب افت ارزش ریال بود و استیل همپای دلار حرکت کرد. اما در مهر، استیل دوباره از دلار جدا شد؛ الگویی که به اسفند ۱۴۰۱ شباهت دارد، یعنی زمانی که عرضه و موجودی فیزیکی، نه نرخ ارز، محرک اصلی قیمت بود .
یارانه پنهانی که تمام شد
با این حال، نمیتوان نقش ارز را بهکلی نادیده گرفت. تا پیش از پاییز ۱۴۰۴، شکاف ۳۰ تا ۴۰ درصدی ارز نیمایی با بازار آزاد مانند یک یارانه پنهان عمل میکرد و مانع از انتقال کامل جهش دلار به قیمت استیل میشد. از مهر ۱۴۰۴ که استیل از فهرست کالاهای مشمول ارز ترجیحی خارج شد، بازار پلهپله واکنش نشان داد. فقط در دی و بهمن همان سال، استیل ۵۵ درصد گران شد در حالی که دلار حدود ۳۰ درصد رشد کرد . این جهش را میتوان بیشتر جبران عقبماندگی دانست تا حباب؛ با تمام شدن موجودیهای خریداریشده با ارز ارزان، قیمت جایگزینی بر پایه نرخ بالاتر شکل گرفت.
مقایسه رفتار استیل با داراییهای دیگر نیز تأیید میکند که این کالا راه خودش را میرود. در ۴۴ ماه منتهی به شهریور ۱۴۰۵، ورق استیل ۵.۸۷ برابر شد، دلار ۵.۰۴ برابر و طلا ۱۱.۱ برابر . ضریب همبستگی تغییرات ماهانه استیل با دلار ۰.۶۶ و با طلا ۰.۵۰ گزارش شده، در حالی که دلار و طلا با هم ۰.۸۳ همبستگی دارند . این اعداد یک واقعیت ساده را بازتاب میدهند: استیل از دلار جلو افتاد، اما از طلا فاصله زیادی عقب ماند و بخشی از مسیرش را عواملی تعیین میکنند که فراتر از بازار ارز قرار دارند.
برای ورق استیل چه چیزی در پیش است؟
برای فعالان صنایع پاییندستی، این وضعیت یک پیام روشن دارد: برنامهریزی خرید نمیتواند تنها بر پیشبینی نرخ ارز استوار باشد. اختلال در زنجیره تأمین فیزیکی، حتی بدون تغییر محسوس در بازار ارز، میتواند قیمت را جهشی بالا ببرد. تجربه مهرماه ۱۴۰۵ نشان داد که در شرایط نااطمینانی، ارزش دسترسی فوری به کالا از هزینه حسابداری آن پیشی میگیرد. تاجری که موجودی خود را با قیمتی پایینتر خریده، حاضر نیست آن را به راحتی بفروشد، زیرا جایگزینی آن نه گران، بلکه ناممکن یا مبهم است. این رفتار، بهخودیخود فاصله قیمت بازار با بهای تمامشده را زیاد میکند.
در چنین فضایی، استراتژی خرید پلکانی و نگهداشتن بخشی از نقدینگی برای فرصتهای احتمالی، منطقیتر از شرطبندی یکطرفه بر نتیجه مذاکرات یا انتظار برای کاهش قیمت است. بازار ورق استیل در ایران اکنون بیش از هر زمان دیگری به اطلاعات میدانی از وضعیت انبارها، مسیرهای ورود و زمانبندی محمولهها وابسته است؛ عواملی که هیچکدام در نمودار نرخ ارز خلاصه نمیشوند. درک این تحول ساختاری، پیششرط هر تصمیم درست در ماههای پیشرو است.